Quando è obbligatorio accatastare un immobile: casi, termini e sanzioni
Accatastare è obbligatorio entro 30 giorni dall'ultimazione: i casi più comuni, i casi particolari come F/3 e F/2, la normativa e le sanzioni previste.
L'accatastamento è la dichiarazione con cui un immobile viene iscritto per la prima volta al Catasto dei Fabbricati. Con questa pratica l'unità immobiliare riceve i propri identificativi catastali — Foglio, Particella e Subalterno — insieme a categoria, classe, consistenza e rendita catastale, cioè il valore fiscale su cui si calcolano IMU, imposta di registro e imposta di successione.
È importante chiarire subito un punto che genera molti equivoci: il Catasto ha finalità prevalentemente fiscali e inventariali. L'iscrizione catastale non è un titolo edilizio e non sana eventuali abusi: un immobile può essere perfettamente accatastato e allo stesso tempo irregolare dal punto di vista urbanistico. Regolarità catastale e regolarità edilizia sono due piani distinti che vanno verificati separatamente.
Se ti interessa il funzionamento della pratica nel dettaglio, trovi tutto nella nostra guida su cos'è l'accatastamento e come funziona e nell'approfondimento sulla procedura DOCFA. Qui ci concentriamo invece su una domanda molto più frequente: quando accatastare è un obbligo di legge e cosa succede se non lo si fa.
Chi è obbligato e entro quanto tempo
L'obbligo ricade sui titolari di diritti reali sull'immobile: proprietario, nudo proprietario, usufruttuario, titolare del diritto di superficie o di abitazione. Non è un adempimento delegabile all'impresa che ha eseguito i lavori né al Comune: resta in capo a chi possiede il bene.
Il termine è fissato dall'art. 28 del R.D.L. 13 aprile 1939, n. 652 (convertito nella L. 1249/1939), che impone la dichiarazione entro trenta giorni dal momento in cui i fabbricati sono divenuti abitabili o comunque servibili all'uso cui sono destinati. Lo stesso termine di trenta giorni vale, in base all'art. 20, per le variazioni di consistenza, destinazione o stato che incidono sul classamento.
Attenzione al momento da cui decorre il termine: non è necessariamente la data di fine lavori comunicata al Comune, ma il momento in cui l'immobile è oggettivamente utilizzabile. In caso di controllo, l'Agenzia delle Entrate può valutare elementi di fatto come allacci alle utenze, sopralluoghi o riprese aeree.
La dichiarazione si presenta per via telematica con la procedura DOCFA (D.M. 19 aprile 1994, n. 701) e deve essere redatta e firmata da un Tecnico abilitato iscritto al proprio albo — geometra, architetto, ingegnere, perito edile o agronomo. Il proprietario non può presentarla autonomamente.
I casi più comuni in cui l'accatastamento è obbligatorio
Sono le situazioni che nella pratica quotidiana fanno scattare l'obbligo di presentare una dichiarazione al Catasto:
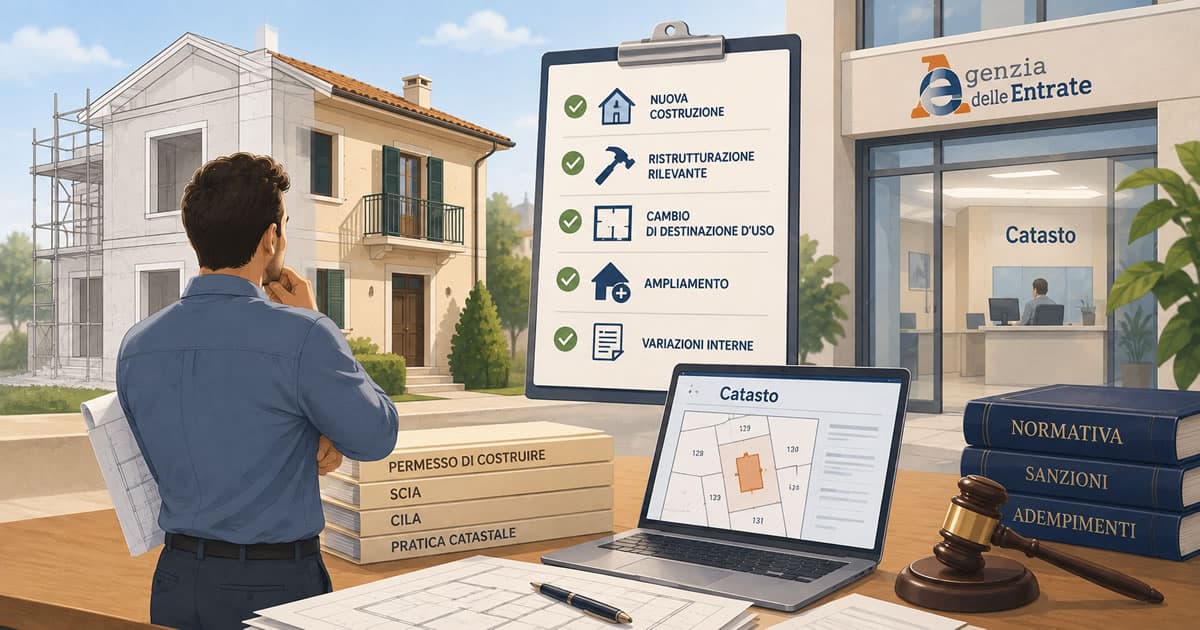
Nuova costruzione: ogni fabbricato di nuova realizzazione va dichiarato entro trenta giorni dal momento in cui diventa utilizzabile. È il caso tipico, ma non il più frequente.
Ampliamento o ristrutturazione rilevante: quando cambiano superficie, volumetria, numero di vani o distribuzione interna in modo da incidere sulla rendita, occorre una variazione catastale con DOCFA.
Cambio di destinazione d'uso: il passaggio da magazzino ad abitazione, da abitazione a ufficio o da negozio a laboratorio modifica la categoria catastale e va sempre dichiarato, anche quando avviene senza opere.
Frazionamento o fusione di unità: dividere un appartamento in due o accorpare due unità contigue genera nuovi subalterni, quindi nuove dichiarazioni catastali.
Conclusione di una sanatoria o di un condono: una volta ottenuto il titolo in sanatoria, l'immobile va allineato anche al Catasto. È uno dei passaggi più spesso dimenticati.
Demolizione totale o parziale: va dichiarata per aggiornare o cancellare l'unità, altrimenti si continua a pagare imposte su un immobile che non esiste più.
Recupero di sottotetti, seminterrati o locali accessori: quando diventano superficie utile abitabile cambiano consistenza e categoria.
Fabbricati rurali ancora censiti solo al Catasto Terreni: la normativa ne ha imposto il censimento al Catasto dei Fabbricati e molte posizioni sono rimaste irrisolte. Su questo torniamo tra i casi particolari.
Immobili mai dichiarati: i cosiddetti immobili fantasma, individuati con il confronto tra foto aeree e banche dati catastali. Ne abbiamo parlato nell'articolo sui controlli catastali e le case fantasma.
Un criterio pratico per orientarsi: se l'intervento ha modificato ciò che è rappresentato nella planimetria catastale depositata, oppure ha creato un'unità che in Catasto non esiste, quasi certamente c'è una dichiarazione da presentare.
Accanto alle situazioni ordinarie ci sono casi in cui l'obbligo esiste ma si soddisfa in modo diverso, oppure non esiste affatto. Sono quelli che generano più errori.
Immobile non ancora ultimato: categorie F/3 e F/4
Un fabbricato in corso di costruzione può essere iscritto in categoria F/3 (unità in corso di costruzione), mentre la F/4 identifica le unità in corso di definizione. Sono categorie fittizie, senza rendita, che servono a dare un identificativo all'immobile prima dell'ultimazione — utile ad esempio per stipulare un atto o accendere un mutuo su un immobile ancora da finire. Hanno però carattere dichiaratamente provvisorio: la prassi dell'Agenzia (circolare 4/T del 2009) indica una permanenza dell'ordine di sei-dodici mesi, prorogabile con dichiarazione motivata sulla mancata ultimazione. A lavori conclusi la dichiarazione definitiva, con attribuzione di categoria e rendita, resta obbligatoria.
Ruderi e fabbricati collabenti: categoria F/2
Un immobile diroccato, privo di copertura o comunque incapace di produrre reddito può essere censito come unità collabente in categoria F/2. Anche in questo caso però serve una pratica: lo stato di degrado va documentato e dichiarato da un Tecnico. Il collabente non è quindi una scorciatoia per non fare nulla, ma un modo per fotografare correttamente una condizione reale ed evitare di pagare imposte su una rendita che non corrisponde allo stato dei luoghi.
Manufatti esclusi dall'obbligo
L'art. 3, comma 3 del D.M. 2 gennaio 1998, n. 28 individua le costruzioni che, per la loro scarsa rilevanza, non sono oggetto di dichiarazione al Catasto dei Fabbricati:
manufatti con superficie coperta inferiore a 8 metri quadrati;
serre destinate alla coltivazione e protezione delle piante sul suolo naturale;
vasche per l'acquacoltura o di accumulo idrico per l'irrigazione dei terreni;
manufatti isolati privi di copertura;
tettoie, porcili, pollai, casotti, concimaie e simili con altezza utile inferiore a 1,80 metri e volumetria non superiore a 150 metri cubi;
manufatti precari, privi di fondazione, non stabilmente infissi al suolo.
Due precisazioni che valgono più dell'elenco. La prima: l'esclusione opera solo se il manufatto non ha autonoma capacità di produrre reddito e non costituisce pertinenza di un'unità ordinaria delle categorie A, B o C — una tettoia al servizio di un'abitazione può quindi rientrare nella consistenza dell'unità principale. La seconda: l'esonero è solo catastale. Lo stesso manufatto può comunque richiedere un titolo edilizio o risultare abusivo sul piano urbanistico.
Fabbricati rurali
Per lungo tempo i fabbricati rurali sono rimasti censiti solo al Catasto Terreni. La normativa ne ha poi imposto la dichiarazione al Catasto dei Fabbricati, con termine ordinario fissato al 30 novembre 2012: chi non vi ha provveduto si trova oggi con una posizione irregolare, sanabile presentando la dichiarazione e richiedendo l'annotazione dei requisiti di ruralità, che consente il trattamento fiscale agevolato. È una verifica che consigliamo sempre prima di vendere o di ereditare un compendio agricolo.
Altre categorie fittizie
Completano il quadro le categorie F/1 (area urbana), F/5 (lastrico solare), F/6 (fabbricato in attesa di dichiarazione) e F/7 (infrastrutture di reti pubbliche di comunicazione). Anche queste richiedono una dichiarazione: non rappresentano un'assenza di adempimenti, ma una diversa forma di censimento.
Cosa si rischia se non si accatasta
Le conseguenze sono su due piani: quello sanzionatorio e quello, spesso più costoso, della paralisi operativa dell'immobile.
Sanzioni
L'art. 31 del R.D.L. 652/1939 punisce l'omessa o tardiva denuncia con una sanzione amministrativa che, per le violazioni commesse a partire dal 1° luglio 2011, va indicativamente da 1.032 a 8.264 euro per effetto dell'inasprimento disposto dal D.Lgs. 23/2011. Quando una stessa pratica DOCFA riguarda più unità immobiliari, la prassi dell'Agenzia (disposizione della Direzione Centrale Catasto del 12 luglio 2016) applica il cumulo giuridico: una sola sanzione, quella prevista per la violazione più grave, aumentata da un quarto al doppio, invece di tante sanzioni quante sono le unità. In caso di ritardo è in genere possibile ricorrere al ravvedimento operoso, con una riduzione tanto maggiore quanto prima si regolarizza.
Rendita attribuita d'ufficio
Per gli immobili mai dichiarati, l'art. 19 del D.L. 78/2010 (convertito in L. 122/2010) consente all'Agenzia delle Entrate di attribuire una rendita presunta, con oneri della procedura a carico del proprietario e con effetti fiscali retroattivi. In parallelo il Comune può recuperare IMU e tributi locali non versati, con le relative sanzioni. Il risultato è quasi sempre peggiore, sul piano economico, di una dichiarazione presentata spontaneamente.
Immobile bloccato
Rogito: senza identificativi catastali e planimetria il Notaio non può stipulare l'atto.
Mutuo: la banca richiede visura e planimetria aggiornate per la perizia e per l'iscrizione ipotecaria.
Agibilità: tra i documenti da allegare alla segnalazione certificata di agibilità il D.P.R. 380/2001 include la richiesta di accatastamento dell'immobile.
Bonus fiscali e pratiche edilizie: dati catastali corretti sono il presupposto di quasi ogni adempimento successivo.
Accatastamento e compravendita: perché il Notaio si ferma
L'art. 29, comma 1-bis della L. 52/1985, introdotto dall'art. 19, comma 14 del D.L. 78/2010, stabilisce che negli atti tra vivi che trasferiscono diritti reali su fabbricati già esistenti devono essere indicati gli identificativi catastali e il riferimento alle planimetrie depositate, con dichiarazione degli intestatari sulla conformità dei dati catastali allo stato di fatto, eventualmente sostituita da un'attestazione di un Tecnico abilitato. Si tratta di una prescrizione presidiata dalla nullità dell'atto.
Da qui la conseguenza pratica: se l'immobile non è accatastato non esistono né identificativi né planimetria da richiamare in atto, quindi il rogito non può essere stipulato. Lo stesso vale, in forma attenuata, quando l'immobile è accatastato ma la planimetria non corrisponde più allo stato dei luoghi: in quel caso la strada è una variazione catastale, non un nuovo accatastamento.
Il momento peggiore per scoprire un problema catastale è la settimana prima del rogito: i tempi di una pratica DOCFA e di un eventuale Accesso agli Atti in Comune raramente si comprimono a piacere ed è così che saltano i preliminari.
Come regolarizzare la posizione catastale con Immodoc
L'Accatastamento è disponibile nel Catalogo dei Servizi Tecnici di Immodoc ed è un servizio a due step, perché ogni immobile parte da una situazione documentale diversa:
Analisi Preliminare: il Tecnico verifica la situazione catastale esistente, esegue il sopralluogo e, dove serve, attiva l'Accesso agli Atti per recuperare i progetti depositati in Comune. Al termine ricevi un preventivo definitivo calibrato sul quadro reale.
Esecuzione dell'incarico: rilievo, redazione della planimetria, proposta di categoria e rendita, trasmissione telematica della pratica DOCFA e consegna della documentazione aggiornata.
Puoi approfondire il funzionamento dei servizi a due step nella pagina come funziona. Tutti i documenti prodotti vengono archiviati automaticamente nel Fascicolo Digitale dell'Immobile, così restano disponibili quando servono davvero: al rogito, in banca, al momento di una ristrutturazione o di una successione.
Sui tempi vale una precisazione onesta: la pratica catastale in sé è rapida, ma quando serve un Accesso agli Atti i tempi di risposta del Comune possono variare da pochi giorni a più di 30 giorni a seconda del Comune. Se hai una compravendita in programma, muoverti con anticipo è la variabile su cui hai davvero il controllo.
Imprenditore del mondo digital e della green economy. Laureato all’Università degli Studi di Roma Tor Vergata in Economia e management nel 2011, si specializza con un Master in Facility Management ed efficienza energetica. Entra in Sol.teck e sviluppa il ramo d’azienda del fotovoltaico residenziale e O&M per i grandi impianti, realizzando in pochi anni oltre 500 impianti per risparmio energetico e fotovoltaico.
Founder del portale abbassalebollette.it, punto di riferimento in Italia per quanto riguarda la comparazione di tariffe luce e gas e la più evoluta piattaforma per la simulazione di impianti per il risparmio energetico. Nel 2016 Abbassalebollette.it viene acquisito da un fondo attivo nel settore energetico. Sempre nel 2016 fonda Immobilgreen.it, il primo motore di ricerca di case ecosostenibili, valorizzando gli immobili con caratteristiche energetiche elevate rispetto agli immobili classici. Immobilgreen.it diventa presto il riferimento italiano per la bioedilizia, con la più vasta raccolta di modelli in legno e prefabbricati proposti dai costruttori su scala nazionale. Una divisione del gruppo immobilgreen.it dedicata alla certificazione energetica (APE) diventa nel 2018 Apefacile.it, il servizio N°1 per la certificazione energetica in Italia. Nel 2021 costruisce una divisione dedicata alla riqualificazione energetica degli edifici chiamata paginegreen360.it, poi acquisita dalla squadra di Davide Calabrò di Soluzionigreen.it.
Fabio Tantari è autore dei libri “Case Prefabbricate in legno tutta la verità” (2018) e “Guida Pratica alla certificazione energetica” (2022).